这一章在做什么
这一章讲大萧条。作者要推翻一个流行了半个世纪的看法:大萧条证明市场不稳定,所以政府该多管。作者认为正好相反,那是一次政府失灵:1913 年为防止银行恐慌而设的联邦储备体系,在 1929–1933 年眼看三分之一的货币消失、约一万家银行消失,几乎没有出手。证据是 1907 年那次恐慌的对照、联储内部的权力之争和黄金的流向。读的时候抓两条线:联储本该做什么;一次政府的失败,为什么换来了更大的政府。
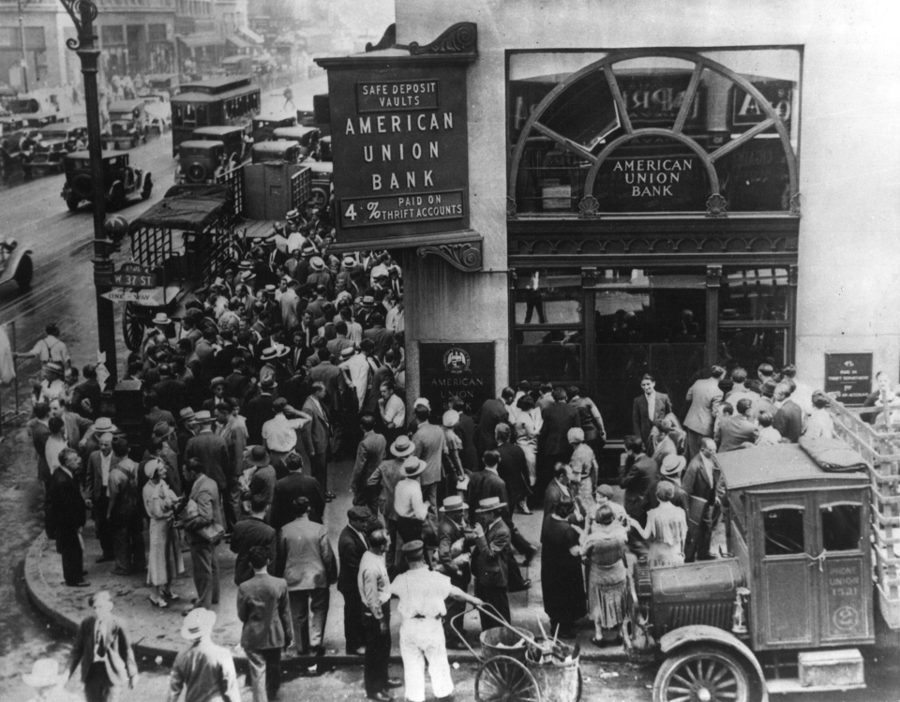
1931 年,纽约 American Union Bank 门口挤兑的人群。这家银行 1917 年开业,1931 年 6 月 30 日关门。它不是本章 §5 那家「美国银行」,但那几年纽约街头常见这样的场面。National Archives Photo,公有领域,维基共享资源 读之前:先下注
第 1 章说过两件事:「政府失灵」和「市场失灵」一样会发生;一个机构的本意和它实际干成的事,常常是两回事。这一章是这两句话的第一个大案例。第 2 章讲贸易和计划,这一章把镜头转到货币和银行,回答一个更大的问题:美国政府为什么从 1930 年代起越变越大。第 4 章的福利国家从这里接上;货币和通胀的道理,作者留到第 9 章展开。
1929–1933 年的大萧条为什么会那么深?你觉得最主要的原因是什么?
1929 年股市崩盘吓坏了所有人,消费和投资一起垮了
资本主义本身不稳定:生产过剩、需求不足,迟早要来一次大危机
联邦储备体系任由货币缩水三分之一,眼看银行一家家倒闭也不出手
美国 1930 年大幅提高关税,掐断了世界贸易
危机从欧洲传来:战争债务和金本位把别国的麻烦带进了美国
假如 1913 年没有建立联邦储备体系,1930 年代的银行危机会怎样?
更糟:没有中央银行兜底,银行会倒得更多
差不多:挤兑是人心惶惶,谁也管不住
要看有没有别的办法,比如早几年就搞存款保险
轻得多:银行会像以前那样联手暂停兑现,几个月就止住
没什么不同:危机主要是从国外传进来的
一个专为防止银行恐慌而建立的机构,为什么在美国史上最大的一场银行恐慌里袖手旁观?这次失败,又为什么让它和整个政府的权力都变大了?
作者说 deposit(存款)是英语里最误导人的词之一。你存进银行的钱到底在哪里?这和一家好好的银行会被挤垮有什么关系?§2
作者断定,没有联储的话 1930 年的恐慌会像 1907 年那样很快收场。这个反事实推理,你觉得站得住吗?§5
作者用黄金往哪边流来判断萧条从哪国开始。这个推理要成立,需要哪些前提?§6
联储失败了,权力却变大了。作者举了哪些细节?你觉得这是偶然,还是有规律?§6
这一章的论证骨架
这一章大体按时间走:§1 先亮出论点,§2–§5 讲 1907 年到 1933 年的经过,§6 回头逐条论证。容易乱的是 §2:作者在讲 1907 年恐慌和联储的诞生中间,插了一大段银行原理(存款、准备金、公开市场操作),这段原理是后面所有判断的基础,值得慢读。另外,1907 和 1930 两场危机的对照不在 §2,而在 §5 的中段。
通行的解读 · §1
市场不稳定,政府要多管
作者的解读 · §1
是政府管货币失了职
1907 恐慌:银行联手暂停兑现 · §2
1913 建立联储:最后贷款人 · §2
本意:让暂停
兑现不再必要
1928 Strong 去世,联储内斗 · §3
1929–30 货币缓慢减少 · §4
1930–33 三轮银行危机,联储观望 · §5
本该:大量
买入债券
货币少了三分之一,银行少了约一万家 · §5
证据 · §6
纽约联储的买债建议被否决
头两年黄金流入美国
结局 · §6
失败的联储反而扩了权
货币与通胀留到第 9 章
本站画的示意图。§3 的权力之争是一条暗线:作者认为它决定了 1930 年代联储为什么不听纽约的建议。 边读边填:每行一个问题,读到答案就写一两句。只存在你这台设备的浏览器里,别人看不到。
读完了?对照我找到的
机制:准备金只有存款的一小部分(1907 年是 12%),现金被拿回家后,银行要维持比率只能收缩贷款,存款跟着缩。
旧办法:银行联手「限制支付」,转账照做、现金不兑;现金短缺到要 104 元存款换 100 元现金;整个衰退 13 个月。
转折:华盛顿的联储委员会要夺纽约联储的领导权,其他地区银行也不服纽约,体系陷入犹豫和僵局。
失误:本该大规模公开市场买债;实际上小打小闹,1931 年 9 月还猛提贴现率,1932 年买了一阵,国会一休会就停。
反事实:有了联储,大银行以为出事可以找它借钱,大家也觉得老办法不必要了,于是没人再联手暂停兑现。
证据:1929 年 8 月到 1931 年 8 月美国黄金存量上升;萧条若从外国开始,黄金应当流出。
讽刺:委员会完全压倒地区银行;搬进宪法大道的新楼;1935 年改名,委员个个成了 Governor。
分节地图
原书这一章没有给节编号。§1 是第一个小标题之前的开篇(照抄的是第一段开头几个词),§2–§6 的粗体是书里印的全大写小标题,Kindle 里可以直接搜。每一节下面自动标出纸书页码、在本章录音里大约第几分钟、译本里对应的小节名。建议分两次读;读完一节回来打个勾。
第一次坐下§1–§3 · 约 3500 词 · 挤兑的原理,联储为什么诞生
The depression that started in mid-1929…约 500 词 大萧条有多惨,它怎样改变了公众和经济学家的看法;末段是全章论点。译本删了讲中国的一句。 THE ORIGIN OF THE FEDERAL RESERVE SYSTEM约 2100 词 从 1907 年的挤兑讲起;中间一大段讲存款、准备金和联储怎样放钱,末尾是存款保险。 THE EARLY YEARS OF THE RESERVE SYSTEM约 900 词 一战让联储从配角变成主角;二十年代是它的高光;纽约的 Strong 一死,内斗开始。 第二次坐下§4–§6 · 约 4100 词 · 1929–1933 年的经过和作者的解释
THE ONSET OF DEPRESSION约 400 词 萧条不是从股市崩盘开始的;崩盘后纽约联储出手,随即被华盛顿压住。译本有两处把 1930 年误成整个 30 年代。 BANKING CRISES约 1700 词 1930 年 12 月一家大银行倒闭的来龙去脉,作者的反事实推理,1933 年全国银行停业。 FACTS AND INTERPRETATION约 2000 词 三个小标题:是因还是果,萧条从哪国开始(看黄金流向),失败的联储怎样反而扩权。
背景:作者默认你知道的事
按在书里出现的顺序排,标题前是节号。书写于 1979 年,书里的「今天」「近来」都是那时候。
§1 大萧条,和开篇那句讲中国的话大萧条(Great Depression)一般指 1929 年开始、拖到 1930 年代末的世界性经济衰退,美国最糟的一段是 1929 年夏到 1933 年春;开篇那几个数字都是算到 1933 年的。「大东亚共荣圈」是日本 1940 年提出的口号。讲中国的那句,作者在这里没有展开;Milton Friedman 1992 年在《政治经济学杂志》上专文讲过:1934 年美国的《白银收购法》抬高了银价,中国白银大量外流,1935 年被迫放弃银本位、改行法币,后来法币滥发成了恶性通胀。译本没有译这一句。
John Maynard Keynes 约翰·梅纳德·凯恩斯 英国经济学家(1883–1946),1936 年出版《就业、利息和货币通论》,主张萧条时由政府扩大开支来补足需求。作者说他和当时多数人一样,并不掌握 §5 那些货币数据。
§1 末尾引的是美国宪法第一条第八款。这一款列举国会的权力,其中一项就是铸币、规定币值。作者引它是要说:管货币从立国起就是政府的分内事,所以这里出了错,算政府失灵。
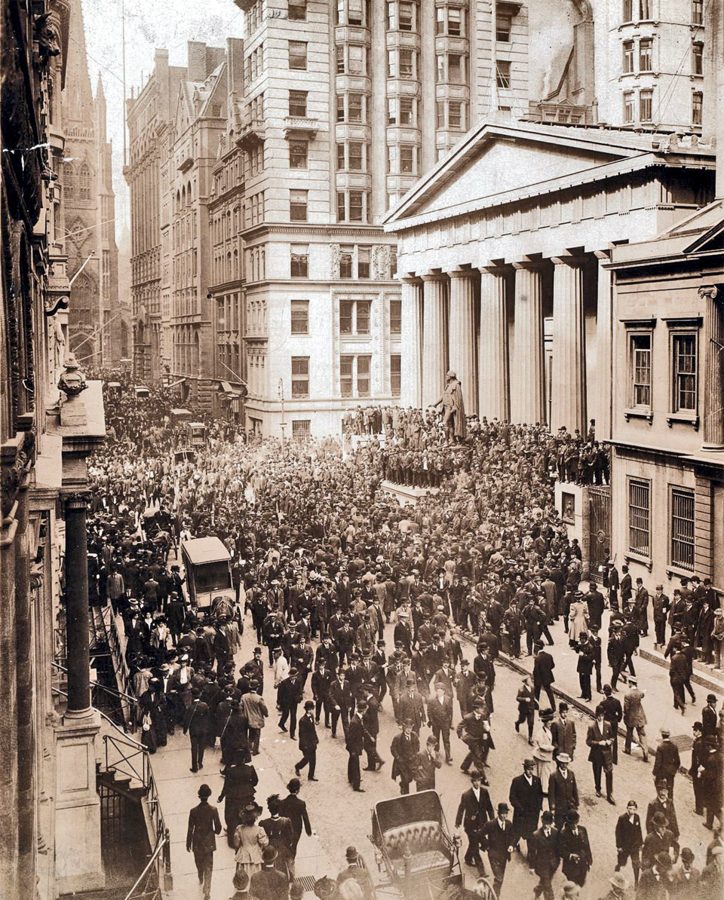
§2 1907 年的恐慌1907 年 10 月,纽约的几家信托公司(trust company,一种也吸收存款、放贷,但管得比银行松的金融公司)接连遭挤兑,恐慌蔓延全国。书里没提的是,当时出面召集银行家凑钱救市的是 J. P. Morgan。危机过后,国会 1908 年成立国家货币委员会,研究了几年才有 1913 年的联储。§2 的 wooden nickels 是商家临时发的木头代币,现金荒的产物。
1907 年 10 月恐慌期间,华尔街上聚集的人群。右边带柱廊、门前立着雕像的是当时的国库分库,下面 §4 那张 1929 年的照片也是在这里拍的。作者不详,公有领域,维基共享资源
Nelson W. Aldrich 纳尔逊·奥尔德里奇 罗得岛州的共和党参议员(1881–1911 在任),主持国家货币委员会,联储的方案很大一部分出自他的委员会。
Carter Glass 卡特·格拉斯 弗吉尼亚州的民主党议员,1913 年在众议院主导起草《联邦储备法》,后来当过财政部长、参议员;1933 年设立存款保险的银行法也带他的名字。
§2 联邦储备体系长什么样1913 年 12 月,威尔逊总统签署《联邦储备法》。联储(the Fed)不是一家银行,而是一个「体系」:华盛顿一个委员会,加上纽约、芝加哥、旧金山等 12 家地区联邦储备银行,地区银行的股份由区内的会员银行持有。这种分权的设计,是 §3 那场权力之争的根源。联储发行的钞票叫联邦储备券(Federal Reserve Note),就是今天流通的美元纸币。
§3 纽约联储的 Benjamin Strong美国 1917 年 4 月参加一战,财政部靠发行「自由公债」(Liberty Bonds)筹集战费,§3 讲的就是联储怎样帮财政部把这些债券变成钱。§3 那段长引文出自 Lester V. Chandler 1958 年写的 Strong 传记。
Benjamin Strong 本杰明·斯特朗 纽约银行家(1872–1928),1914 年起任纽约联邦储备银行的首任负责人,1928 年 10 月病逝。作者认为 1920 年代联储的成绩主要是他的功劳。
George L. Harrison 乔治·哈里森 Strong 的继任者。书里没点他的名,§5、§6 说的「纽约联储的负责人」「纽约联储一再建议大量买债」,说的就是他主政的纽约联储。
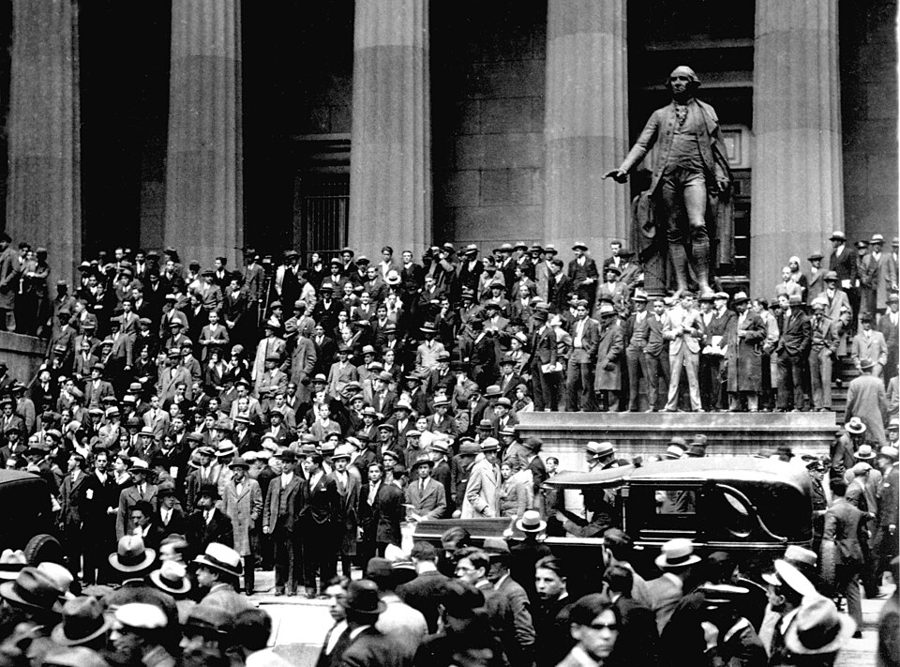
§4 黑色星期四1929 年 10 月 24 日星期四,纽约股市暴跌;接下来的 28 日、29 日跌得更凶,后来被叫作「黑色星期一」「黑色星期二」。1920 年代末流行「新时代」(new era)的说法:经济已经找到了长久繁荣的办法。§4 作者顺手揶揄的就是它。
1929 年 10 月 24 日「黑色星期四」,纽约证券交易所对面的国库分库台阶上聚集的人群。Associated Press,公有领域,维基共享资源 §5 「美国银行」不是 Bank of AmericaBank of United States 是犹太移民 Joseph Marcus 1913 年在纽约下东区创办的私营商业银行,储户多是犹太移民和小商人,倒闭时存款约 2 亿美元,是当时美国倒闭的最大一家银行。它和 18–19 世纪国会特许的第一、第二合众国银行(Bank of the United States)没有关系,也不是今天的 Bank of America。译本译作「美国银行」,读的时候别混了。
Joseph A. Broderick 约瑟夫·布罗德里克 当时的纽约州银行监理官(Superintendent of Banks),§5 那三段缩进的话是他后来在法庭上的证词。
Ogden L. Mills · A. J. Sabath · Karl Bopp §6 引了这三位的话 Mills 1932–1933 年任财政部长,按当时的法律兼任联储委员会成员;Sabath 是伊利诺伊州的民主党众议员;Bopp 是经济学者,后来任费城联储负责人。
§5 四个月的交接期和全国银行停业罗斯福 1932 年 11 月当选,按当时的规定 1933 年 3 月 4 日才就职;同年批准的宪法第二十修正案把就职日提前到 1 月 20 日(1937 年起实行)。罗斯福就职后宣布全国银行停业,叫 banking holiday(银行假期),国会 3 月 9 日通过《紧急银行法》,3 月 13 日起经审查合格的银行陆续重开。§5 的 Lehman 是刚上任的纽约州长。
Herbert Hoover 赫伯特·胡佛 美国第 31 任总统(1929–1933),任内赶上大萧条,1932 年竞选连任输给罗斯福。
Franklin D. Roosevelt 富兰克林·罗斯福(FDR) 第 32 任总统(1933–1945),推行「新政」(New Deal)。作者在第 4 章会接着讲新政。
§6 金本位,和 Liberty Street 33 号的地下金库1934 年以前,美国政府按每盎司 20.67 美元的官价买卖黄金;1934 年《黄金储备法》把官价改成 35 美元。各国货币都和黄金挂钩,汇率也就固定了。纽约联储的大楼在曼哈顿下城 Liberty Street 33 号,地下金库至今替许多外国央行保管黄金。书里说国与国之间「运黄金」常常只是在金库里挪金条、换标签,就是指这里。
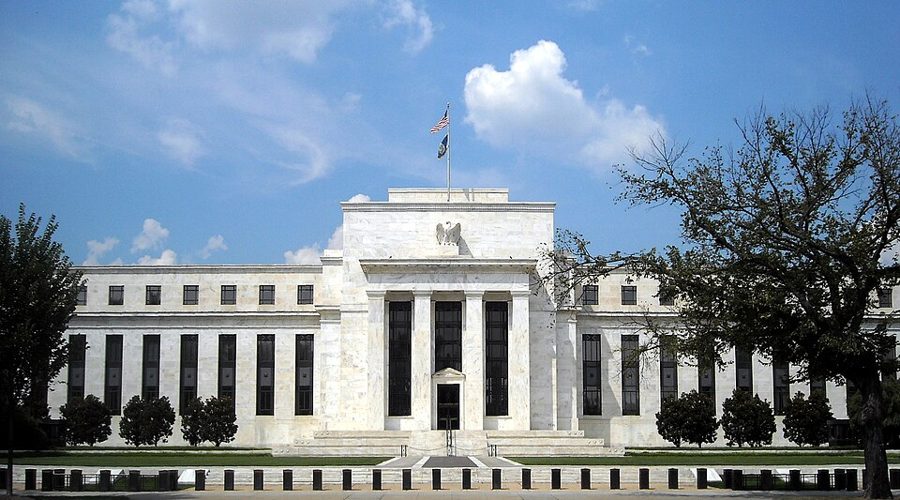
§6 宪法大道上的「希腊神庙」§6 说联储委员会从财政部大楼的几间办公室,搬进了宪法大道上一座希腊神庙式的大楼:这座楼 1937 年落成,今天叫 Eccles 大楼,以 1934–1948 年任主席的 Marriner Eccles 命名;括号里「后来又加盖的庞大建筑」是 1970 年代建成的 Martin 大楼。1935 年的银行法把委员会改名为 Board of Governors,中文通常译作「联邦储备理事会」,主席就是今天常说的「美联储主席」。
华盛顿宪法大道上的联储总部 Eccles 大楼,2008 年摄。AgnosticPreachersKid,CC BY-SA 3.0,维基共享资源 这一章的经济学,先用中文过一遍
这一章用到、作者一句带过的几个概念。读之前过一遍,读的时候就不会卡在概念上。
存款不在保险柜里:部分准备金
你在银行的「存款」不是一沓放在柜子里等你的钞票,而是银行欠你的一笔债。银行只留一小部分现金当准备金,其余拿去放贷、买债券,这样才赚得到钱付利息。平时有人存、有人取,大致相抵,一小部分现金就够用。用编程打个比方:银行像一台按平均负载配置的服务器,平时只有少数请求同时到达;一旦所有用户同时涌来,任何按平均负载配置的系统都扛不住。更麻烦的是连锁反应:现金被拿回家后,银行为了维持准备金比率,只能收回贷款,存款也就成倍地缩。下图用 10% 的准备金率算一遍(书里 1907 年的数是 12%)。
平时
存款 100
贷款和债券 90
现金 10
取走 1 元后
存款 90
贷款和债券 81
现金 9
缩掉 10
1 元被储户取走放在家里;另外 9 元靠银行催还贷款、卖掉债券挤出来。
准备金率 10%:取走 1 元现金,存款要缩 10 元;家家银行都这样,全社会的货币就缩水。
本站画的示意图。一家银行被挤兑,可以向别家借现金;所有银行一起被挤兑,现金不够分,货币总量就会成倍地缩。 最后贷款人和公开市场操作
止住挤兑有两个办法。一个是 1907 年的:银行一起宣布暂停兑现,账上的转账照做,等人心平复。另一个是联储的:由一个能凭空印钞、能在账上给银行记存款的机构,在恐慌时把现金借给好银行,这叫「最后贷款人」(lender of last resort),英国人 Walter Bagehot 1873 年就在《伦巴第街》里讲过这个道理。联储往银行体系里送钱,后来主要靠「公开市场操作」:在市场上买政府债券,付出去的钱变成商业银行的准备金。准备金是银行放贷的底子,多 1 元准备金,整个体系就能多撑好几元存款,所以它叫「高能货币」。作者说 1930–1933 年联储手里有这件工具,就是不肯大用。
金本位下,黄金往哪边流
各国货币都按固定比价兑黄金时,一国买外国东西多、卖得少,外国人手里多出来的这国货币就会拿来换黄金,黄金流出这一国;反过来就流入。黄金流出的国家要守住金价,只能收紧货币,紧缩就这样从一国传到另一国。作者拿这个机制做了一个检验:如果萧条从外国开始,美国的黄金应当流走,联储收紧货币情有可原;实际上头两年黄金流进了美国,联储照规矩该放松,它却让货币减少了。
假如萧条从外国开始
外国先衰退:美国卖得少、买得多
美国
外国
黄金
美国黄金流出
联储收缩货币,情有可原
假如萧条从美国开始
美国先衰退:美国买得少
美国
外国
黄金
美国黄金流入
联储本该增加货币
实际:1929 年 8 月到 1931 年 8 月,美国黄金存量上升 · §6
作者据此判定萧条从美国开始;而联储反倒让货币减少了
本站画的示意图。右边加了强调框,是实际发生的那一种。作者也承认萧条传到外国后会反过来影响美国,法国就是例子。 读译本的几处提醒。术语:lender of last resort 今天通称「最后贷款人」;Board of Governors 通称「理事会」,Governor 通称「理事」,译本作「主管」。§4:作者说的是 1930 年这一年货币缓慢减少,译本有两处写成了整个「30 年代」,意思差得很远。§5:作者说救援失败一部分是因为银行界自己的偏见(据说有反犹的成分),译本把这层意思译反了;两位银行主人被判刑的理由,作者说大家都认为只是技术性违规。§1:讲中国恶性通胀的一句没有译出。
词与短语
读英文时用;这一章读译本的话可以跳过。词条按在书里出现的顺序排,按节分组;读一节之前先把这一节的过一遍,读的时候就不用停。斜体小字是原句里连续的几个词,在 Kindle 里搜它就能找到那一句。标着「每个字都认识」的,是字面意思会把你带偏的。
§1 The depression that started in mid-1929…
of unprecedented dimensions
… a catastrophe of unprecedented dimensions for …
规模空前的
dimensions 在这里是「规模」,不是「维度」。
hit bottom
… before the economy hit bottom in 1933 …
跌到谷底
military clique
… it strengthened the military clique that …
军人集团
seal the doom of
… hyperinflation that sealed the doom of …
注定了……的覆灭
seal 当动词:封死、定局。
balance wheel
… serve as a balance wheel to promote …
摆轮,比喻经济的稳定器
钟表里让走时均匀的那只轮子。§3 作者又用它夸 1920 年代的联储。
from that day to this
… central government, from that day to this.
从那时一直到今天
money does not matter
… that “money does not matter.” …
货币无关紧要
当时流行的看法:货币数量对经济起不了多大作用。matter 是动词「要紧」。
capture (a profession)
… revolution not only captured the economics profession …
征服、主导(一个学界)
不是「抓获」。
historical curiosity
… not merely a historical curiosity but …
只有猎奇价值的历史旧事
§2 THE ORIGIN OF THE FEDERAL RESERVE SYSTEM
as it turned out
… (temporarily, as it turned out; it …
后来证明是(暂时的)
precipitate
… the Knickerbocker Trust precipitated runs on …
突然引发
化学里是「沉淀」,这里是「触发、促成」。
on demand
… pay out currency on demand to …
一要就付(见索即付)
give legal sanction to
… measures that gave legal sanction to …
给予法律上的认可
sanction 既可以是「制裁」,也可以是「批准」,这里是后者。
cut short
… restriction of payments cut short bank failures …
使……提前收场
wooden nickels
… circulation of wooden nickels and other …
木头做的「五分钱」(临时代币)
nickel 是五分镍币。美国俗语 don’t take any wooden nickels 意思是「别上当」。
live up to
… unable to live up to its obligations …
履行(义务)
let alone
… let alone to pay interest on …
更不用说
greenbacks
… takes your greenbacks and “deposits” them …
美钞
美元纸币背面是绿色,南北战争时发行的纸币就叫 greenback。
do nothing of the kind
… It does nothing of the kind. …
根本不是这么回事
cry fire in a crowded theater
… someone cries “fire” in a crowded theater …
在满座的剧院里喊「着火了」
美国人熟悉的说法,出自大法官 Holmes 1919 年的判词:言论自由不保护在剧院里谎称失火、引起恐慌。
draw down
… widespread run by drawing down vault cash—unless …
动用、耗用(使存量减少)
mattresses
… to the mattresses of depositors made …
(藏到)床垫底下
老派的说法:不信银行,把现金藏在家里。
have nowhere to turn
… as a whole have nowhere to turn, …
求助无门
honor (a check)
… They honored checks written by one …
兑付(支票)
不是「尊敬」。
to the credit of
… to the credit of the one and …
记在……的账上
会计里 credit 是「贷记」。这里说把开票人的存款记少,收款人的记多。
sound (bank)
… to enable sound banks to convert …
稳健的、资产没问题的
和前面的 unsound 相对,与「声音」无关。
emergency printing press
… an emergency printing press, as it were. …
应急印钞机
as it were:打个比方说。
the magic of the bookkeeper’s pen
… the magic of the bookkeeper’s pen. …
记账员笔下的魔法
联储放贷不必印钞,在账上给银行多记一笔存款就行。带点揶揄。
bankers’ banks
… to serve as bankers’ banks, as …
银行的银行
on the security of
… to banks, on the security of …
以……作担保
security 在金融里是「担保物」或「证券」,不是「安全」。
face amount
… less than the face amount, the …
票面金额
fireproof
… confident that it is really fireproof. …
烧不起来的
接着前面剧院失火的比喻:有了存款保险,观众相信剧院着不了火。
band together
… other banks banded together voluntarily to …
抱团、联合起来
subscribe to a fund
… voluntarily to subscribe to a fund …
认缴,出钱凑一笔基金
subscribe 本义是签名认捐,不是「订阅」。
putative
… device prevented many putative panics and …
眼看要发生的
§3 THE EARLY YEARS OF THE RESERVE SYSTEM
sterling standard
… to be on a sterling standard. …
英镑本位
名义上大家盯着黄金,实际上盯着伦敦。
for both good and ill
… System for both good and ill, …
好的坏的两方面
roundabout
… By this roundabout process, the Treasury …
迂回的
belatedly
… Belatedly, the System discovered its mistake. …
后知后觉地
high tide
… The high tide of the System …
全盛期
本义是涨潮的最高点。
evenhanded
… it was sufficiently evenhanded so that …
不偏不倚,松紧适度
这里指既不一味放、也不一味收,不是道德上的「公平」。
trumpet
… It was widely trumpeted that a …
大肆宣扬
dispatch
… dead, dispatched by a vigilant Federal …
干掉、了结
不是「派遣」。整句复述当年的乐观说法,作者是在反讽。
prime mover
… the prime mover in Federal Reserve …
主导者
a Hamilton among bankers
… “a genius—a Hamilton among bankers.” …
银行家里的汉密尔顿
Alexander Hamilton 是美国第一任财政部长、美国金融制度的设计者。
untimely
… until his untimely death in 1928. …
过早的(英年早逝)
slide into
… for the System to slide into indecision …
不知不觉陷入
§4 THE ONSET OF DEPRESSION
dizzying
… one-sixth the dizzying level of 1929. …
高得让人发晕的
puncture
… the puncturing of an unsustainable speculative …
刺破(泡沫)
bemused by
… who had been bemused by dazzling …
被……迷住、晕了头
不是 amused(觉得好笑)。
liquid reserves
… increase their liquid reserves for emergencies. …
手头随时能用的钱
liquid:流动性高的,现金和很快能变现的东西。
conditioned reflex
… almost by conditioned reflex instilled during …
条件反射
act on one’s own
… immediately acted on its own to …
自作主张
指纽约联储没等华盛顿批准就动手。
cushion the shock
… to cushion the shock by purchasing …
缓冲冲击
stock market firms
… additional loans to stock market firms …
证券经纪商
替客户买卖股票的券商,不是「上市公司」。
Strong was dead
… But Strong was dead, and the …
可 Strong 偏偏已经不在了
原书 was 是斜体,要重读。
all but a few
… during or preceding all but a few …
除了少数几次以外的全部
might well have
… as it might well have done if …
很可能(会)
well 加强 might 的可能性,不是「好」。
§5 BANKING CRISES
the worst was yet to come
… But the worst was yet to come. …
最糟的还在后面
marred by
… was not marred by banking difficulties …
被……搅坏
contagion
… The contagion finally spread to New …
(危机的)传染、蔓延
close its doors
… United States closed its doors. …
关门倒闭
something of
… It was something of an accident …
多少有点、算得上
the pebble that started the avalanche
… the pebble that started the avalanche. …
引发雪崩的那颗石子
cents on the dollar
… depositors 83.5 cents on the dollar. …
每一美元赔回(83.5 美分)
weather
… able to weather the immediate crisis, …
挺过(风暴)
the preserve of
… the preserve of the well-born and well-placed. …
(某群人的)专属地盘
well-born 出身好,well-placed 有门路。作者说银行业历来是这些人的地盘。
by no accident
… By no accident, the planned rescue …
并非巧合
purportedly
… arrangement—purportedly in large part because …
据说
作者用它表示这是转述,没有定论。
go along
… failed to get them to go along. …
同意、跟着办
knock heads together
… of their heads had been knocked together. …
硬把争执的人按到一起,逼他们合作
Broderick 在证词里说,那次救援是有人出面强压才谈成的。
technical infractions
… were technical infractions of the law. …
技术性违规
细节上不合规定,不是欺诈之类的实质罪行。作者强调大家都这么认为。
tied up
… finally recovered tied up for years. …
被套住,好几年拿不出来
by the droves
… Banks failed by the droves—352 banks …
成批地
drastic therapeutic measure
… prevented this drastic therapeutic measure: …
猛药
指限制支付:有疗效,但伤身。
lull into
… indirectly, by lulling the community as …
哄得(人)放松警惕
lull 本义是哄孩子入睡,和后面的 into the belief 连起来读。
stand idly by
… it stood idly by and let …
袖手旁观
take its course
… let the crisis take its course …
听任事情自己发展
perverse
… An even more perverse policy was …
南辕北辙的
不是「变态」。经济学里 perverse 常指效果和本意相反。
sorry tale
… final episode in this sorry tale …
可悲的故事
sorry 放在名词前是「可悲的、糟糕的」,不是「抱歉」。
interregnum
… intensified by the interregnum between Herbert …
新旧总统之间的交接空档
本义是王位空缺期。
President-elect
… cooperation of the President-elect, and FDR …
当选总统(还没就职)
a weak reed
… indeed a weak reed for a nation …
靠不住的依靠
reed 是芦苇。《圣经》里把靠不住的盟友比作折断的芦苇,人靠上去反被扎手。这是胡佛回忆录里的话。
sympathize with
… One can certainly sympathize with Hoover’s …
(某人的话)完全可以理解
作者借胡佛的话表示赞同。
§6 FACTS AND INTERPRETATION
susceptible of
… But they are susceptible of different …
可以有(不同的解释)
较老的说法,今天多说 open to。
emanate from
… did forces emanating from abroad convert …
发源于
capacity for self-justification
… great is the capacity for self-justification …
自我辩解的本事
倒装句 So great is … that:作者在挖苦联储的年报。
liberal
… a policy of liberal open market purchases. …
大量的、出手大方的
和政治上的「自由派」无关。
all but conclusive
… evidence by now is all but conclusive …
几乎已成定论
all but 后面接形容词是「几乎」;§4 的 all but a few 是「除了少数之外的全部」。
withstand
… None has withstood careful examination. …
经得起(推敲)
overrule
… New York was overruled not because …
(意见)被否决
ex officio
… an ex officio member of the Board, …
因职务当然兼任的
拉丁语「凭职务」。当时财政部长按法律自动是联储委员会成员。
on the floor of the House
… said on the floor of the House, …
在众议院会场上(正式发言)
the floor 指议会大厅。
fine ounce
… ($20.67 per fine ounce) at which …
纯金盎司
按所含纯金计的金衡盎司,约 31.1 克。
earmarked
… “earmarked” for the country that owned …
标明归属的
本义是在牲口耳朵上打记号;今天常用来说「专款专用」。
in the van of
… was in the van of the movement …
走在最前面
van 是 vanguard(先锋)的缩写,不是厢式货车。下一段的 vanguard 是同一个意思。
clinching evidence
… contraction—clinching evidence that the United States …
一锤定音的证据
clinch 是把事情敲定。前面的 contraction 指经济收缩,不是通货紧缩。
reflex influence
… a reflex influence on the United …
反作用
leeway
… It therefore had much leeway and …
回旋余地
dubious reward
… Its dubious reward for such leadership …
说不上好处的「奖赏」
反讽:法国跟着领跑紧缩,换来的是比美国晚两年才见底。
cumbrous
… replaced by the cumbrous “Board of …
冗长笨重的
和前面的 compact(简短的)对着读。
trappings of office
… and trappings of office has not …
官职的排场
trappings 本义是马具上的装饰。
preside over
… the System has presided over—and greatly …
在任上经历了(某事)
本身是中性的「主持」,破折号后面补了一句:而且大大促成了。
roller coaster
… a roller coaster economy since, …
过山车式的
take credit for
… takes credit for any and all …
把功劳揽到自己身上
到这里先停下,去读原书 下面是读完再看的:你押的注、反对作者的人怎么说、四十多年后的事实、值得细读的句子和理解检查。先看了,读书时就只是在找答案。
读完:回到你的赌注
作者押的是第三项(§5、§6):从 1929 年夏到 1933 年初,公众手里的货币少了三分之一以上,银行少了约一万家,而联储手里有大量买债券这件工具,纽约联储也一再建议,它却没用。股市崩盘他认为要紧,但不是起点:经济在 1929 年 8 月已经见顶(§4)。「资本主义本身不稳定」正是他要推翻的说法;「危机从国外传来」他用黄金流向反驳(§6)。关税这一章没有谈。作者的证据很多是「联储本来可以」,读的时候可以问自己:一个没有发生过的反事实,你用什么来判断它?
作者押的是第四项(§5):没有联储,银行会像 1907 年那样联手限制支付,好银行的准备金不会被抽干,1931 年初经济很可能就开始复苏。偏偏因为有了联储,大银行以为出事能找它借钱,全社会也觉得老办法用不着了;联储又没有出手,结果两头落空。押第三项的读者也有道理:作者自己在 §2 承认,真正终结老式恐慌的是 1934 年起的存款保险。可以想一想:作者的反事实,是拿 1907 年的一次成功外推到 1930 年,两次的规模可比吗?
另一边怎么说
这是一本立场鲜明的书,书名的副题就叫 A Personal Statement(个人声明)。这里摆几种不同意作者的看法和后来的证据,不替谁裁决。
作者在 §6 说货币崩溃「既是因也是果」,但主要是因。经济史学者 Peter Temin 在《Did Monetary Forces Cause the Great Depression?》(1976)里给出的答案是否定的:1930 年先垮的是支出,消费出现了一次说不清原因的大幅下降;货币减少更多是经济萎缩的结果,它让萧条更深,但不是起因。Ben Bernanke 1983 年在《美国经济评论》上的论文走了另一条路:银行成片倒闭,除了让货币减少,还毁掉了银行和借款人之间的信贷关系,小企业和农户借不到钱,这一层作者没有讲。Bernanke 后来因对银行和金融危机的研究获得 2022 年诺贝尔经济学奖。
核对于 2026-10。依据:Temin 书的 Norton 1976 年版书目及书评摘要,Bernanke《Nonmonetary Effects of the Financial Crisis in the Propagation of the Great Depression》(American Economic Review,1983 年 6 月),诺贝尔奖 2022 年公告。
作者说 1930 年 12 月倒闭的 Bank of United States 是一家殷实的银行,倒闭纯属偶然(§5)。这个判断来自 Friedman 和 Anna Schwartz 的《美国货币史》(1963),后来一直有争议:经济史学者 Joseph Lucia 1985 年发表《重新评价》一文,质疑「殷实」的说法;1992 年 Anthony O’Brien 撰文为 Lucia 辩护,Paul Trescott 同年反驳。历史学者 Rebecca Kobrin(哥伦比亚大学)2015 年的研究指出,银行的经营者曾拿银行的资产大做股票投机和高风险的房地产。另一位经济史学者 Elmus Wicker(1996)认为,1930 年那一轮恐慌是从 11 月田纳西州 Caldwell 公司垮台开始的,主要局限在南方几个联储辖区。
核对于 2026-10。依据:Lucia(Explorations in Economic History,1985 年 10 月)、O’Brien 与 Trescott(Journal of Money, Credit and Banking,1992 年 8 月)的书目信息,arXiv 论文 2602.07327(2026)对这场争论的综述,Kobrin 在美国历史学会 2015 年年会的论文摘要,联储历史网站 Gary Richardson 的〈Banking Panics of 1930–31〉,Wicker 书的书评。
也有后来的研究站在作者一边。Gary Richardson 和 William Troost(《政治经济学杂志》,2009)找到一个天然的对照:密西西比州被联储辖区的分界线切成两半,一半归亚特兰大联储,一半归圣路易斯联储。1930 年的恐慌中,亚特兰大联储加快向银行放贷、把现金紧急送到挤兑的地方;圣路易斯联储收紧放贷,也不救非会员银行。结果亚特兰大那一半的银行存活得多,贷款和生意收缩得少,复苏也早。Chang-Tai Hsieh 和 Christina Romer(2006)检验了 1932 年那轮大规模买债券,发现市场并没有因此预期美元贬值:金本位并没有捆住联储的手,这和 §6 里 Mills 那句话的意思一致。
核对于 2026-10。依据:Richardson & Troost,Journal of Political Economy 117(6),2009;Hsieh & Romer,Journal of Economic History 66(1),2006 的摘要。
作者用黄金流向证明萧条从美国开始(§6)。Barry Eichengreen 在《金色的枷锁》(Golden Fetters,1992)里换了个角度:问题出在一战后重建起来的国际金本位本身。各国央行要守住金价,就只能跟着紧缩,危机通过这套固定汇率在国与国之间传导。他和 Jeffrey Sachs 1985 年比较 1930 年代各国的经验,发现让货币贬值、脱离黄金的国家复苏得更好。这个结论和作者一样看重货币,也和书里法国的例子相合(法国守着金本位到 1936 年);分歧在于,它把责任从联储一家,摊到了整个国际货币制度上。
核对于 2026-10。依据:Eichengreen,Golden Fetters(Oxford University Press,1992);Eichengreen & Sachs,Journal of Economic History 45(4),1985 年 12 月的摘要。
对照今天
这本书成书于 1979 年,1980 年出版。每张卡片拿书里的一个说法,看后来的事实怎么说:先摆书里怎么写,再看成书时的情况,最后是今天。卡片左上角是本站的结论:
成立 后来的事实印证了这个说法部分成立 一部分对,一部分被后来的事改了被改写 后来的事实推翻了它,或者完全变了样书里的说法:有了存款保险,老式的银行恐慌就不会再有
书里 1934 年起有了联邦存款保险,个别银行还会倒闭、被挤兑,但再没有老式的全面恐慌(§2)。
当时(1980) FDIC 由 1933 年 6 月的银行法设立,1934 年 1 月 1 日开始承保,每户上限起初 2500 美元,1980 年提到 10 万美元。四十多年里确实没有全国性的挤兑。
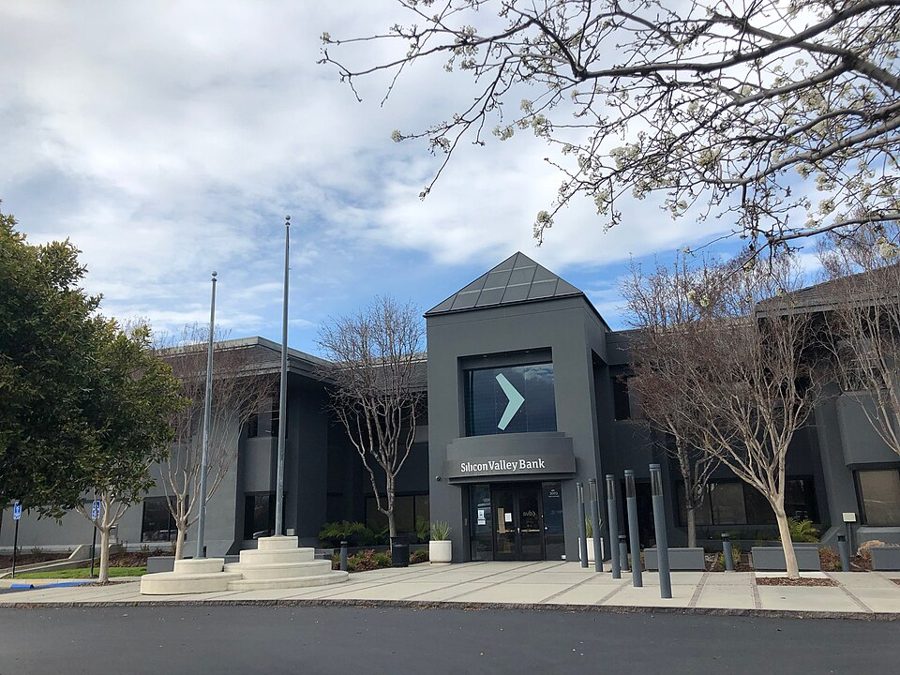
今天 受保的普通储户基本没再挤兑过,挤兑搬到了保险覆盖不到的地方。2008 年 9 月 16 日,货币市场基金 Reserve Primary Fund 的净值跌破 1 美元,引发基金赎回潮,财政部 9 月 19 日出面担保。2023 年 3 月 9 日,硅谷银行的储户一天内要提走 420 亿美元,第二天又排了约 1000 亿,合计约占其存款的八成,大多是超出 25 万美元上限的大额存款;银行 3 月 10 日被关闭,3 月 12 日监管机构宣布全额保护它的所有存款。核对于 2026-10。依据:FDIC 历史年表(1930–1939),美国财政部 2008 年 9 月 19 日宣布的货币基金担保计划(Ropes & Gray 2008 年 10 月的说明),联储副主席 Barr 2023 年 3 月 28 日的国会证词(CNBC 报道),财政部、联储、FDIC 2023 年 3 月 12 日联合声明。
硅谷银行在加州圣克拉拉的总部,2023 年 3 月 13 日摄,银行被关闭后的第三天,门前的旗杆是空的。Minh Nguyen,CC BY-SA 4.0,维基共享资源 书里的说法:联储只要大规模买入债券,就能止住货币崩溃
书里 1930–1932 年联储本可以大量买入政府债券,给银行补上现金,银行倒闭和货币缩水就能止住;它没有做(§5、§6)。
当时(1980) 这是 Friedman 和 Anna Schwartz《美国货币史》(1963)的核心结论,经济学界有人接受、有人反对(见上一节)。
今天 2002 年 11 月 8 日,在芝加哥大学为 Friedman 九十岁生日办的会上,时任联储理事 Ben Bernanke 对 Friedman 和 Schwartz 说:大萧条的事你们说对了,是我们干的,很抱歉;托你们的福,我们不会再犯。2008 年金融危机时他正任联储主席,联储大量买入国债和抵押贷款证券,资产负债表从危机前占 GDP 的 5%–10%,涨到 2014 年的 25% 以上;2020 年疫情时又买了一大轮,2022 年 3 月底约 8.9 万亿美元。两次都没有出现 1930 年代那样的货币崩溃和银行连环倒闭。这不能证明 1930 年同样行得通,但联储自己已经照这个判断行事。核对于 2026-10。依据:Bernanke 2002 年 11 月 8 日讲话稿(联储网站),联储 2022 年 5 月《Federal Reserve Balance Sheet Developments》,Judson & Weiss,FEDS Notes,2026 年 2 月 13 日。
书里的说法:联储会犯相反的错,货币增长太快,通胀一浪高过一浪
书里 1935 年以来联储没再让货币崩溃,却让货币增长过快;每一次通胀的高峰都比上一次高,经济像过山车(§6)。
当时(1980) 1980 年 3 月美国消费物价同比涨了约 14.8%,是 1947 年以来最高。1979 年 10 月起,Volcker 领导的联储改为盯住银行准备金的数量,大幅紧缩。
今天 1990 年新序言里作者自己写到,十年间美国通胀已从每年 10% 以上降到 5% 以下。此后近四十年,通胀再没有回到 1980 年的高度,2012 年 1 月联储正式定下 2% 的通胀目标。但 2020 年疫情期间货币量猛增,M2 到 2021 年 2 月同比增长约 27%;2022 年 6 月消费物价同比涨 9.1%,是 1981 年 11 月以来最高。核对于 2026-10。依据:本书 1990 年新序言,圣路易斯联储 FRED 的 CPI 序列(1947 年、1980 年的同比),美国劳工统计局 2022 年 7 月 13 日的 CPI 公报,圣路易斯联储〈The Rise and Fall of M2〉(2023 年 5 月),联储 2012 年 1 月 25 日的《长期目标和货币政策策略声明》。
和本站其他书对照
Creating Modern Capitalism · 美国一章 Thomas K. McCraw McCraw 写的美国资本主义一章也讲了这段历史:美国 1836–1913 年没有中央银行,恐慌一再发生,1907 年那次是其中最后一回;1920 年全国有三万多家小银行,1931–1933 年倒了七千多家,之后才有存款保险。两本书对联储的评价几乎相反:McCraw 认为到 20 世纪初美国经济已经离不开中央银行,联储要到 20 世纪中后期才真正运转良好;作者则把 1920 年代当作联储的高峰,1935 年以后每况愈下。
去那一页 →
值得停下来的句子
the depression was not produced by a failure of private enterprise, but rather by a failure of government— §1,末段。本站译:大萧条不是私人企业的失败造成的,而是政府的失败造成的。
全章的论点就在这一句,结构是 not … but rather …(不是……而是……),两边各用一个 a failure of 对称。要留意作者说的「政府失败」很具体:不是政府管得太少,而是在宪法明文交给它的那件事(管货币)上没做好。第 1 章讲过「政府失灵」和「市场失灵」,这一章就是作者的头号例证。
one of the most misleading words in the English language—the word “deposit,” when used to refer to a claim against a bank.— §2,讲挤兑原理的开头。本站译:英语里最误导人的词之一,就是用来指对银行的债权时的 deposit(存款)这个词。
破折号前先吊胃口,破折号后才揭晓是哪个词,又用 when used to … 把范围限定在银行。关键词是 claim(债权):存款是你对银行的一笔要求权,不是寄存在那里的东西。整个挤兑和货币乘数的道理都从这一点出发。
The monetary collapse was both a cause and an effect of the economic collapse.— §6,「因还是果」那一小节。本站译:货币的崩溃,既是经济崩溃的一个原因,也是它的一个后果。
both … and … 把两种说法都接了下来,这是作者少有的让步。但紧接着的一句就把主次排好了:货币崩溃「在很大程度上」源自联储的政策。读这一节时可以注意他怎样一边承认反馈,一边坚持因果的方向。「另一边怎么说」里 Temin 的反驳,正是冲着这一点来的。
检查一下理解
先在心里答,再点开。答错的那题,回书里把对应那一节再读一遍。
1.(§2)一家资产好好的银行,为什么也会被挤兑挤垮? 银行只留少量现金,其余都借出去或买了债券。人人同时来取,现金立刻不够;它去催还贷款、卖资产,又会把别的银行和借款人拖下水。缺的是现金,不是资产。
2.(§2)1907 年的「限制支付」是怎么运作的?作者怎么评价它? 银行照常开门,账上的转账和同业结算照做,只是不按要求兑付现金,老客户发工资之类的急用才给。作者说这办法很粗暴,但管用:坏银行照样倒,好银行不会只因为缺现金而倒。
3.(§3)作者为什么说 Strong 的死「影响深远」? Strong 在时,纽约联储主导政策,1920 年代联储表现出色。他一死,华盛顿的委员会要夺权,其他地区银行也不服纽约,体系陷入犹豫和僵局,后来否决纽约买债建议的正是这场权力之争。
4.(§4)作者为什么说股市崩盘不是萧条的起点? 经济活动在 1929 年 8 月就见顶了,崩盘在两个月后,那时经济已明显下滑。崩盘反映了困难,也戳破了投机泡沫,又加重了人们的不安,但真正把衰退变成大萧条的是 1930 年秋天以后的银行危机。
5.(§5)作者为什么说联储的存在反而让 1930 年的危机更糟? 没有联储,银行会像 1907 年那样联手限制支付,止住准备金流失。有了联储,大银行以为可以靠它借钱,社会也以为老办法不必要了;联储却没有大量放钱,结果既没有老办法,也没有新办法。
6.(§5)1931 年 9 月英国放弃金本位后,联储做了什么?作者为什么说这比袖手旁观更糟? 它大幅提高贴现率,为的是防止外国人把美元换成黄金带走。在已经萧条了两年的经济里加息,进一步挤压了银行和企业;而它本可以同时在公开市场买债券来抵消,却没有做。
7.(§6)作者怎样用黄金的流向判断萧条从美国开始? 在固定汇率下,若萧条从外国开始,美国出口减少、进口增加,黄金应流出美国;若从美国开始,黄金应流入。1929 年 8 月到 1931 年 8 月美国黄金存量上升,所以是美国在前头。
8.(§6)联储失败之后,权力为什么反而变大了? 人们普遍相信是私人企业和市场失败了,需要政府更多的控制,于是华盛顿的委员会在权力之争中完胜:搬进新楼,1935 年的银行法给它改名,地区银行的负责人从 Governor 改称 President。
用一句话说这一章(写给一个没读过的朋友):
精彩回顾
读过又忘了,从这里想起来。挑的是这一章最值得记住的例子和观点,不按原书顺序;每条后面是节号,想细看就回书里那一节。全书各章的这一节都收在全书回顾 。
一句话: 作者认为大萧条是联储失职造成的货币崩溃,不是市场失灵;失职的机构反倒得了更大的权力。
存款不在保险柜里 作者说 deposit 是最误导人的词之一:钱存进银行就被借出去了,柜里只有几美元现金对应每一百美元存款。人人同时来取,再好的银行也扛不住。
§2 104 换 100 1907 年银行联手暂停兑现,现金荒到 104 美元存款才换得到 100 美元现金,还有人用木头代币。可恐慌很快止住,整个衰退只有 13 个月。
§2 Strong 一死 作者认为 1920 年代是联储的高光,主要靠纽约联储的 Strong。他 1928 年去世,华盛顿和纽约争权,后来纽约一再提出的买债建议都被否决。
§3、§6 倒在名字和偏见上 1930 年 12 月倒闭的那家大银行,名字让人误以为是官方银行,倒闭格外吓人。作者说它本来是殷实的,救援在最后一刻被同业撤回,据说和反犹有关。
§5 联储也关门了 1933 年 3 月,为防止银行恐慌而建立的联储,自己也和商业银行一起停业,那是美国史上范围最广的一次「限制支付」。
§5 黄金往美国流 萧条若从外国开始,美国的黄金该流走;可头两年美国黄金反而增加。作者据此判定萧条从美国开始,联储照规矩本该放松。
§6 换了新楼和新头衔 失败之后,联储委员会搬进宪法大道的希腊神庙式大楼,1935 年改名,好让每个委员都能叫 Governor。作者说权力和排场涨了,表现没涨。
§6